

Les cotisations sont souvent la première ressource d’une association. Leur enregistrement paraît simple, mais plusieurs questions reviennent chaque année : dans quel compte les inscrire, comment suivre les adhérents qui paient en plusieurs fois, sur quel exercice rattacher une cotisation qui couvre une saison entière, ou encore quand délivrer un reçu fiscal.
Vous êtes trésorier ou trésorière ? Ce guide fait le point sur les règles à connaître, les écritures types en comptabilité de trésorerie comme d’engagement, les régularisations de clôture et les points fiscaux à surveiller.
Qu’est-ce qu’une cotisation d’association ?
Une cotisation est la somme versée par un membre pour participer au fonctionnement de l’association. Elle est en général récurrente, le plus souvent annuelle ou par saison.
À ne pas confondre avec :
- le don : versé librement, sans condition d’adhésion ;
- la participation à une activité (stage, sortie, repas) : c’est le prix d’une prestation, pas une cotisation.
Qui fixe le montant ?
Le montant est fixé par l’organe prévu dans les statuts, généralement le conseil d’administration ou l’assemblée générale. Il peut être identique pour tous ou varier selon les catégories de membres (actifs, bienfaiteurs, étudiants, familles…).
Notre conseil : n’inscrivez pas le montant dans les statuts. Chaque hausse vous obligerait à les modifier. Prévoyez plutôt qu’il est voté chaque année en AG, et consignez-le dans le procès-verbal ou le règlement intérieur.
Quand la verser ?
La périodicité et les échéances sont fixées par les statuts ou le règlement intérieur. Rien n’impose une cotisation annuelle, ni un paiement en début d’année civile ou scolaire. Le paiement en plusieurs fois est possible s’il est prévu.
Remboursement et non-paiement
Les statuts ou le règlement intérieur précisent si une cotisation peut être remboursée, en tout ou partie (déménagement, raison de santé, décès…). À défaut de clause, la cotisation reste en principe acquise à l’association.
En cas de non-paiement, l’association peut exclure le membre si les statuts le prévoient, en suivant la procédure qu’ils décrivent. Sans procédure écrite, procédez en deux temps :
- une mise en demeure par lettre recommandée avec accusé de réception, qui fixe un délai raisonnable pour payer et annonce l’exclusion à défaut ;
- une fois le délai expiré, un second courrier recommandé qui notifie l’exclusion.
Pensez aussi à laisser au membre la possibilité de s’expliquer avant la décision : c’est une garantie appréciée des juges en cas de contestation.
Avec ou sans contrepartie : la distinction clé
Depuis le 1er janvier 2020, le règlement ANC n° 2018-06 impose de séparer les cotisations selon qu’elles donnent droit, ou non, à une contrepartie. Le compte 756 est donc subdivisé.
| Cotisation sans contrepartie | Cotisation avec contrepartie | |
|---|---|---|
| Ce qu’elle donne | Voter en AG, recevoir les informations de l’association, des objets de faible valeur | L’accès à un service ou à un bien : cours, équipements, installations, magazine payant… |
| Exemple | Association de défense de l’environnement, amicale | Club de sport, école de musique, atelier de cuisine |
| Compte | 7561 – Cotisations sans contrepartie | 7562 – Cotisations avec contrepartie |
| Reçu fiscal possible ? | Oui, si l’association est d’intérêt général | Non |
Une même association peut utiliser les deux comptes, par exemple pour une cotisation « membre soutien » et une cotisation « pratiquant ». Si votre plan de comptes ne comporte encore que le 756, créez simplement les sous-comptes.
Comment comptabiliser une cotisation ?
Le schéma d’écriture dépend de la méthode suivie par l’association : comptabilité de trésorerie (recettes-dépenses) ou comptabilité d’engagement (créances-dettes).
Les comptes utilisés
| Compte | Intitulé | Type |
|---|---|---|
| 7561 | Cotisations sans contrepartie | Produit |
| 7562 | Cotisations avec contrepartie | Produit |
| 411 | Usagers (un sous-compte par adhérent si besoin) | Tiers |
| 5112 | Chèques à encaisser | Trésorerie |
| 512 | Banque | Trésorerie |
| 531 | Caisse | Trésorerie |
En comptabilité de trésorerie
La cotisation est enregistrée au moment de l’encaissement, dans le journal de banque ou de caisse.
Dans macompta.fr : menu Comptabilité > Saisie simplifiée > Banque. En saisie classique, l’écriture est la suivante :
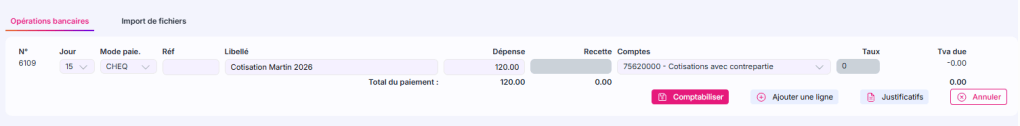
En cas de paiement en plusieurs fois, passez une écriture à chaque encaissement.
En comptabilité d’engagement
La cotisation est enregistrée en totalité dès l’appel de cotisation, dans le journal des ventes. Les règlements sont saisis ensuite dans le journal de banque ou de caisse.
Deux avantages : la cotisation est prise en compte dans le résultat dès son appel, et le compte de chaque adhérent indique à tout moment ce qu’il reste à payer.
1. L’appel de cotisation

2. Les règlements : Pierre paie en deux fois 60 €, en septembre puis en janvier. Il faudra saisir l’écriture suivante :
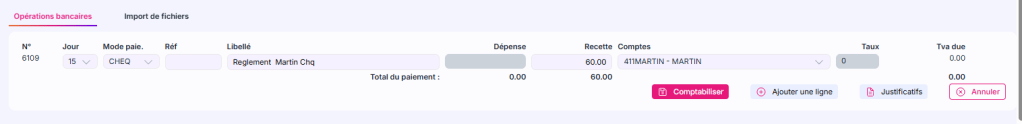
Et la saisir également en janvier.
Au 31 décembre, le compte 411MARTIN affiche un solde de 60 € : c’est la créance restant due par l’adhérent.
Lire notre article sur la comptabilité d’engagement.
Paiements en ligne
Si vous encaissez via une plateforme de paiement, enregistrez la cotisation pour son montant brut. Les commissions éventuelles vont en charges (compte 627 – Services bancaires), et non en diminution de la cotisation.
À la clôture : les cotisations à cheval sur deux exercices
Si votre exercice se termine le 31 décembre et que votre saison court de septembre à août, une partie des cotisations encaissées en automne concerne l’année suivante. Elle ne doit pas gonfler le résultat 2026 : on la neutralise avec un produit constaté d’avance (compte 487).
Cette régularisation ne concerne que les associations en comptabilité d’engagement. En comptabilité de trésorerie, la recette reste rattachée à la date d’encaissement.
Comment calculer la part à reporter ?
- Cotisation avec contrepartie couvrant une saison : répartissez-la au prorata de la période. Pour Pierre Martin, 4 mois sur 12 concernent 2026 (septembre à décembre), soit 40 €. Les 80 € restants concernent 2027.
- Cotisation pour l’année suivante, appelée ou encaissée dès décembre (par exemple la cotisation 2027 d’une association en année civile) : la totalité est reportée.
L’écriture au 31 décembre 2026
| Date | Libellé | Compte | Débit | Crédit |
|---|---|---|---|---|
| 31/12/2026 | Cotisations 2026-2027 constatées d’avance | 7562 Cotisations avec contrepartie | 80 | |
| 31/12/2026 | Cotisations 2026-2027 constatées d’avance | 487 Produits constatés d’avance | 80 |
L’extourne au 1er janvier 2027 : passez l’écriture inverse (débit 487, crédit 7562). Les 80 € sont ainsi rattachés à l’exercice 2027.
En pratique, vous n’avez pas besoin de calculer adhérent par adhérent : appliquez le prorata au total des cotisations de la saison, compte par compte (7561 et 7562).
Et si votre exercice suit la saison ? Une association qui clôture au 31 août n’a, en principe, pas de cotisations à cheval. Seules les cotisations de la saison suivante encaissées avant la clôture (réinscriptions anticipées en juin, par exemple) sont à reporter.
Les points fiscaux à surveiller
Reçu fiscal : uniquement sans contrepartie
Une cotisation peut ouvrir droit à réduction d’impôt, comme un don, si deux conditions sont réunies : l’association est d’intérêt général, et la cotisation ne procure aucune contrepartie directe ou indirecte au membre.
- Particuliers : réduction d’impôt de 66 % du montant versé, dans la limite de 20 % du revenu imposable. Pour les organismes d’aide aux personnes en difficulté, le taux est de 75 % jusqu’à 2 000 € de versements par an. En savoir plus sur les réductions d’impôts liées aux dons.
- Entreprises : 60 % du montant, dans la limite de 20 000 € ou de 5 ‰ du chiffre d’affaires si ce montant est plus élevé.
Un adhérent de club sportif qui paie pour accéder aux entraînements n’y a donc pas droit. S’il verse en plus un don séparé, ce don peut, lui, donner lieu à un reçu.
Attention : délivrer sciemment un reçu injustifié expose l’association à une amende égale à l’avantage fiscal indu (article 1740 A du CGI). Les associations qui émettent des reçus doivent aussi déclarer chaque année le montant total et le nombre de reçus délivrés.
TVA
Une cotisation sans contrepartie n’entre pas dans le champ de la TVA.
Une cotisation avec contrepartie (accès à des cours, à des installations…) y entre en principe, mais elle est le plus souvent exonérée : les services sportifs, éducatifs, culturels ou sociaux rendus à leurs membres par une association à gestion désintéressée bénéficient d’une exonération (article 261-7-1°-a du CGI).
Cette exonération suppose que les adhérents soient de véritables membres, qui adhèrent pour au moins un an. Elle ne couvre pas la restauration, l’hébergement ni les buvettes.
Facturation électronique : êtes-vous concerné ?
La réforme entrée en vigueur le 1er septembre 2026 ne vise que les associations assujetties à la TVA. Une association qui vit uniquement de cotisations, de dons et de subventions n’est pas concernée. Pour en savoir plus, consultez notre article Facturation électronique : quelles associations sont concernées par la réforme ?
Votre check-list de fin d’année
- Les cotisations sont réparties entre 7561 (sans contrepartie) et 7562 (avec contrepartie)
- Les droits d’entrée et les dons ne sont pas mélangés aux cotisations
- Les comptes adhérents (411) sont lettrés et les impayés relancés
- La part des cotisations concernant 2027 est passée en produits constatés d’avance (487)
- Les reçus fiscaux ne portent que sur des cotisations sans contrepartie
- Le rapprochement bancaire est fait au 31 décembre
Les outils macompta.fr pour gagner du temps
Les logiciels macompta.fr automatisent les écritures de cotisation et d’encaissement :
- avec le logiciel Facturation, chaque appel de cotisation validé génère son écriture comptable dans le bon compte ;
- avec la connexion bancaire du logiciel Comptabilité, vos opérations remontent chaque jour et sont imputées selon vos règles enregistrées (par exemple : tout virement libellé « cotisation » vers le 7562).
Moins de ressaisie, moins d’erreurs, et une clôture plus sereine.
Questions fréquentes
Non. La cotisation n’est obligatoire que si les statuts la prévoient, ou si un texte l’impose à certaines associations.
Le 756 reste le compte « Cotisations », mais il doit être subdivisé en 7561 et 7562 depuis l’entrée en vigueur du règlement ANC 2018-06 en 2020.
En comptabilité d’engagement, la cotisation se rattache à la période qu’elle couvre, quelle que soit la date d’encaissement. En comptabilité de trésorerie, c’est la date de remise en banque qui compte.